
Desde el 22 de octubre de 2026, el IMSS cambió las reglas de la Modalidad 40, uno de los esquemas más usados para mejorar la pensión bajo la Ley 73. Aunque parece un tema de cada trabajador, también impacta a las empresas: jubilaciones, rotación, planes de sucesión y procesos de salida. En este artículo explicamos qué cambió, cómo puede afectar a tu organización y qué acciones puede tomar la dirección de RH.
La jubilación dejó de ser solo un trámite
Por años, muchas personas en México planearon su retiro con una estrategia clara: dejar su empleo, inscribirse en la Modalidad 40 del IMSS, cotizar por su cuenta con un salario más alto durante algunos años y así multiplicar su pensión. Para muchas empresas, eso también significaba fechas de salida relativamente predecibles.
Eso acaba de cambiar. El 21 de octubre de 2026, el IMSS publicó en el Diario Oficial de la Federación un acuerdo que modifica las reglas de la Modalidad 40, vigente desde el 22 de octubre (Infobae, 2026). No es un tema menor: bajo este esquema se han pensionado 798 mil personas y hoy cotizan en él alrededor de 278 mil (La Jornada, 2026).
Aquí está el punto clave para Recursos Humanos: si cambian los planes de retiro de las personas, también cambian los planes de talento de las empresas. La jubilación deja de ser un trámite administrativo y se convierte en un tema de planeación estratégica.
¿Qué es la Modalidad 40 y qué cambió?
La Modalidad 40, o Continuación Voluntaria en el Régimen Obligatorio, permite a una persona seguir cotizando al IMSS por su cuenta aunque ya no tenga un empleo formal (Infobae, 2026). Su mayor impacto está en quienes cotizan bajo la Ley 73, es decir, quienes empezaron a cotizar antes de julio de 1997, porque su pensión depende del salario promedio de sus últimas 250 semanas cotizadas (Quintana, 2026).
Por eso se volvió tan popular. Antes bastaba con inscribirse con un salario de hasta 25 UMA y pagar cinco años de cuotas para aumentar de forma importante la pensión. El número de personas cotizando en este esquema pasó de 91 mil en 2013 a 275 mil al cierre de 2024 (Quintana, 2026).
Con el nuevo acuerdo, para quienes se inscriban o contraten un nuevo periodo desde el 22 de octubre de 2026:
El salario tiene un tope nuevo: será el último salario registrado al darse de baja con un patrón, o hasta ese monto más una UMA (El Financiero, 2026).
Se eliminan los pagos retroactivos: la inscripción solo cuenta a partir de la fecha de la solicitud (El Financiero, 2026).
El trámite será digital y no podrá combinarse con el esquema de persona trabajadora independiente (Expansión, 2026).
Quienes ya estaban inscritos conservan sus condiciones hasta terminar el periodo contratado, y las pensiones que ya se pagan no cambian (Infobae, 2026). El IMSS tiene seis meses para analizar la viabilidad financiera de la modalidad (Infobae, 2026).
Hay un matiz importante: los cambios se hicieron mediante un acuerdo administrativo y no con una reforma a la Ley del Seguro Social, por lo que algunos especialistas cuestionan su legalidad y anticipan amparos (Espejel & Grifaldo, 2026; El Informador, 2026). El IMSS, por su parte, sostiene que el objetivo es frenar abusos de despachos externos y que la Modalidad 40 no desaparece (La Jornada, 2026).
¿Cómo afecta a tu empresa?
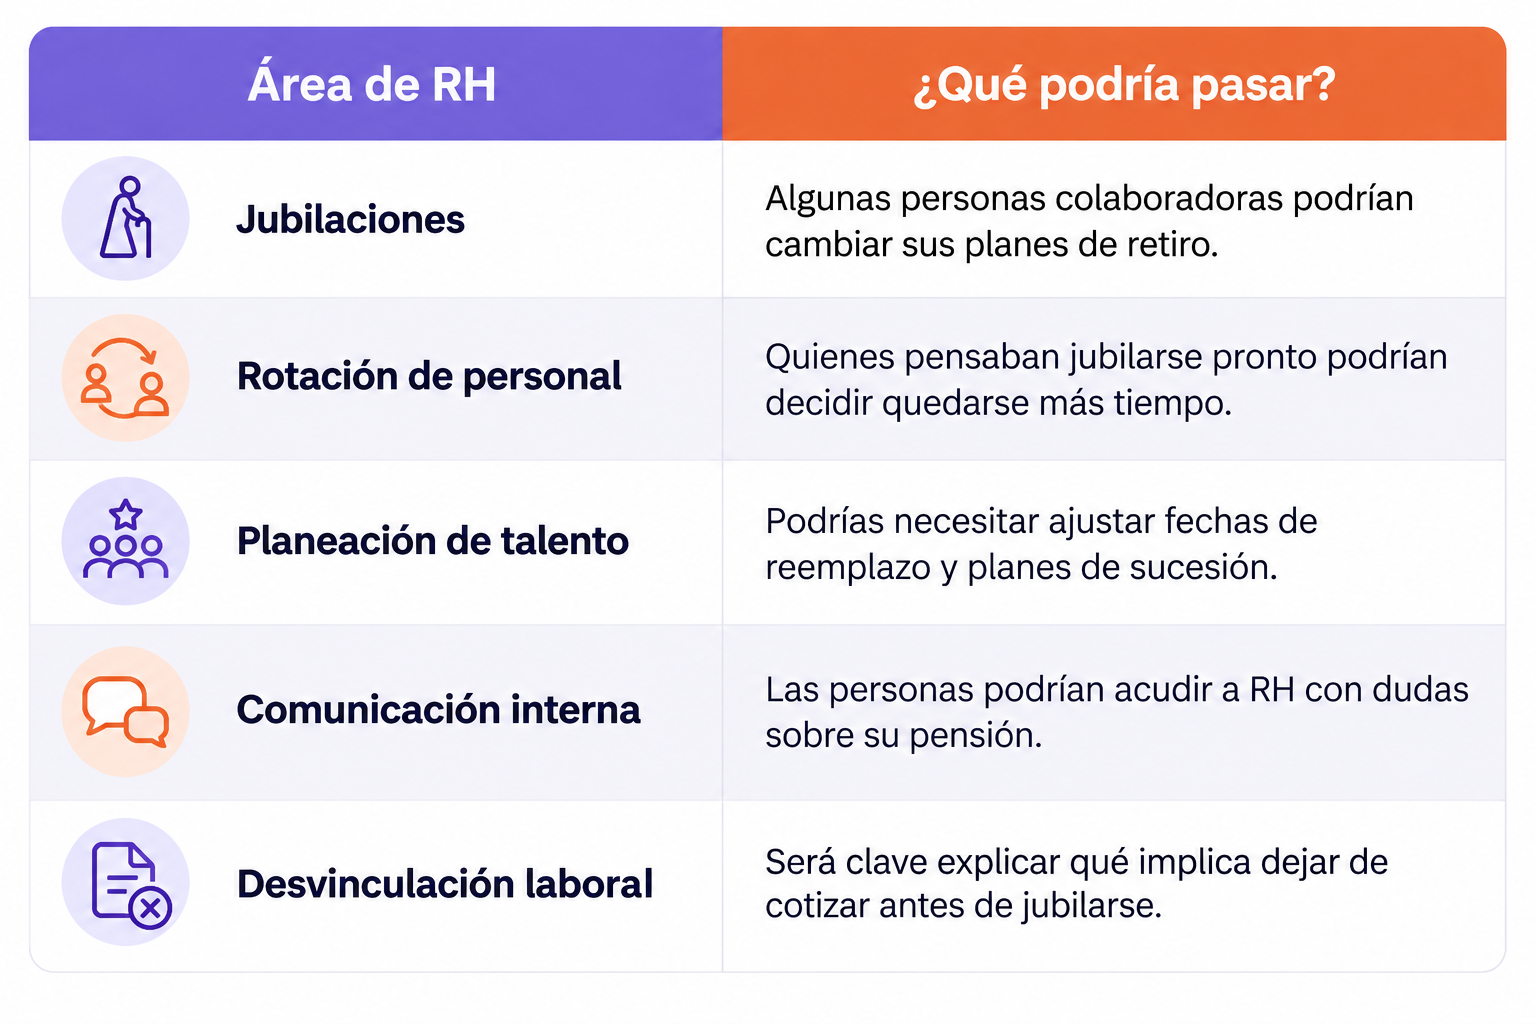
La Modalidad 40 se tramita fuera de la empresa, pero sus efectos se sienten dentro. Si una persona ya no puede aumentar tanto su pensión después de dejar su empleo, quizá le convenga seguir cotizando con su patrón actual. Y eso mueve varias piezas a la vez:
No todas las empresas lo vivirán igual. El impacto será mayor en organizaciones con plantillas de más antigüedad y muchas personas bajo la Ley 73, que empezaron a cotizar antes de julio de 1997 y hoy suelen tener más de 45 años.
4 implicaciones prácticas para las empresas
1. Las fechas de retiro se vuelven menos predecibles. Una estrategia que antes llevaba a muchas personas a salir antes de tiempo ahora podría no convenirles, y algunas preferirán seguir trabajando para cuidar su salario de cotización.
2. La sucesión necesita más flexibilidad. Si una persona clave se queda dos o tres años más, el plan de reemplazo cambia. Y si se va sin aviso, el riesgo de perder conocimiento crítico crece.
3. RH será la primera puerta para las dudas. Con un tema tan técnico, y con un acuerdo que todavía podría modificarse, muchas personas buscarán respuestas en su empresa antes que en el IMSS.
4. Una baja mal registrada puede salir cara. Como el nuevo tope depende del último salario registrado al darse de baja (El Financiero, 2026), un error en ese dato puede afectar directamente las opciones de retiro de una persona.
¿Qué debería hacer la dirección de RH?
Antes de reaccionar, conviene entender qué parte de la plantilla podría verse afectada. Algunas acciones concretas serían:
identificar a las personas próximas al retiro, especialmente quienes cotizan bajo la Ley 73;
revisar los planes de sucesión, porque algunas fechas de jubilación podrían moverse;
ofrecer orientación sobre pensiones, con apoyo de especialistas en seguridad social y sin que RH sustituya la asesoría individual;
revisar los procesos de salida, para asegurar que las bajas ante el IMSS se registren correctamente y que cada persona conozca sus opciones antes de decidir;
dar seguimiento al acuerdo, porque es una medida temporal, está en revisión y podría modificarse o impugnarse.
En otras palabras: la dirección de RH no tiene que volverse experta en pensiones, pero sí necesita entender cómo estos cambios mueven a su gente.
Cómo entra INTRARE en esta conversación
En INTRARE trabajamos todos los días en el otro lado de esta ecuación: cómo las empresas cubren sus vacantes y planean su talento. Cuando las fechas de retiro se vuelven menos predecibles, tener acceso a candidatas y candidatos preparados, y con habilidades validadas, ayuda a que un relevo no se convierta en una urgencia.
Conectamos a nuestras empresas aliadas con talento diverso, incluidas personas en situación de vulnerabilidad que muchas veces no aparecen en los procesos tradicionales. Cada perfil lo revisa una persona especialista y cada recomendación incluye una explicación clara de los criterios utilizados, para que la decisión de contratación sea más ágil e informada.
Conclusión
Los cambios a la Modalidad 40 parecen un asunto entre cada persona y el IMSS, pero también mueven las decisiones de retiro, la rotación y la sucesión dentro de las empresas. Antes, algunas personas planeaban su salida pensando en mejorar su pensión con esta modalidad; ahora esa estrategia podría cambiar. Las direcciones de RH que se anticipen, conozcan a su plantilla y den seguimiento a la regulación estarán mejor preparadas para acompañar a su gente y proteger la continuidad del negocio.
Fuentes
El Financiero. (2026, 21 de octubre). ¿Cotizas en Modalidad 40? IMSS cambia reglas para el salario y los pagos retroactivos. El Financiero. https://www.elfinanciero.com.mx/economia/2026/10/21/cotizas-en-modalidad-40-imss-cambia-reglas-para-el-salario-y-los-pagos-retroactivos/
El Informador. (2026, 23 de octubre). Modalidad 40 presiona finanzas del IMSS. El Informador. https://www.informador.mx/mexico/modalidad-40-presiona-finanzas-del-imss-20261023-0024.html
Espejel, R., & Grifaldo, I. (2026, 22 de octubre). Modalidad 40 del IMSS: 7 cambios que pueden afectar tu pensión en 2026. Uno TV. https://www.unotv.com/pensiones/modalidad-40-del-imss-7-cambios-que-pueden-afectar-tu-pension-en-2026/
Expansión. (2026, 21 de octubre). IMSS pone nuevas condiciones a Modalidad 40 y no todos quedan igual: qué cambia y a quién afecta. Expansión. https://expansion.mx/finanzas-personales/2026/10/21/modalidad-40-imss-nuevas-reglas-2026
Infobae. (2026, 21 de octubre). IMSS cambia las reglas para la Modalidad 40: cómo te afectará la nueva medida si cotizas por tu cuenta en el seguro. Infobae. https://www.infobae.com/mexico/2026/10/21/imss-cambia-las-reglas-para-la-modalidad-40-como-te-afectara-la-nueva-medida-si-cotizas-por-tu-cuenta-en-el-seguro/
La Jornada. (2026, 25 de octubre). IMSS: ajustes a la modalidad 40 no ponen en riesgo las pensiones. La Jornada. https://www.jornada.com.mx/noticia/2026/10/25/politica/imss-ajustes-a-la-modalidad-40-no-ponen-en-riesgo-las-pensiones
Quintana, E. (2026, 23 de octubre). La paradoja del IMSS y la modalidad 40. El Financiero. https://www.elfinanciero.com.mx/opinion/enrique-quintana/2026/10/23/la-paradoja-del-imss-y-la-modalidad-40/


